
Článek
Uvedl to analytik České asociace pojišťoven (ČAP) Petr Jedlička. Tato čísla podle něj potvrzují, že šlo o třetí největší přírodní katastrofu od vzniku Česka v roce 1993 při zohlednění cenové úrovně a hodnoty peněz v čase.
„Dva roky po zářijových povodních z roku 2024 pokračuje zpřesňování konečné výše škod. Zatímco loni v září pojišťovny odhadovaly celkový objem pojistných plnění na 20,68 miliardy korun, aktuální odhad dosahuje 21,24 miliardy korun. Celkový účet za jednu z největších přírodních katastrof v novodobé historii českého pojišťovnictví se tak meziročně zvýšil o 557 milionů korun, tedy o 2,7 procenta,“ uvedl Jedlička.
Největší dodatečný nárůst zaznamenaly pojišťovny u škod na budovách obyvatel. Odhad pojistných plnění tam vzrostl o 7,1 procenta na 7,47 miliardy korun. Celkový objem škod v pojištění občanů se meziročně zvýšil o 6,2 procenta na 8,87 miliardy korun. V podnikatelském pojištění byly změny podstatně menší, celkový odhad škod tam vzrostl o 0,3 procenta na 12,32 miliardy korun.
Největší pokrok při likvidaci škod byl právě u podnikatelských škod. V podnikatelském pojištění vzrostl objem vyplacených plnění ze 7,25 miliardy na 9,13 miliardy korun. Zatímco před rokem odpovídaly vyplacené částky přibližně 75 procentům tehdejšího odhadu škod, v současnosti dosahují téměř 85 procent. U podnikatelského pojištění se poměr vyplaceného plnění vůči odhadovaným škodám zvýšil z 59 procent na 74 procent.
Více škod způsobily jen rozsáhlé povodně, které zasáhly zemi v letech 2002 a 1997. Za škody ze srpna 2002 pojišťovny vyplatily 36,7 miliardy korun, což je v dnešních cenách 75 miliard korun. Škody způsobené červencovými povodněmi roku 1997 v tehdejších cenách sice nominálně činily deset miliard korun, nicméně po přepočtu na současné ceny je to 27 miliard korun.
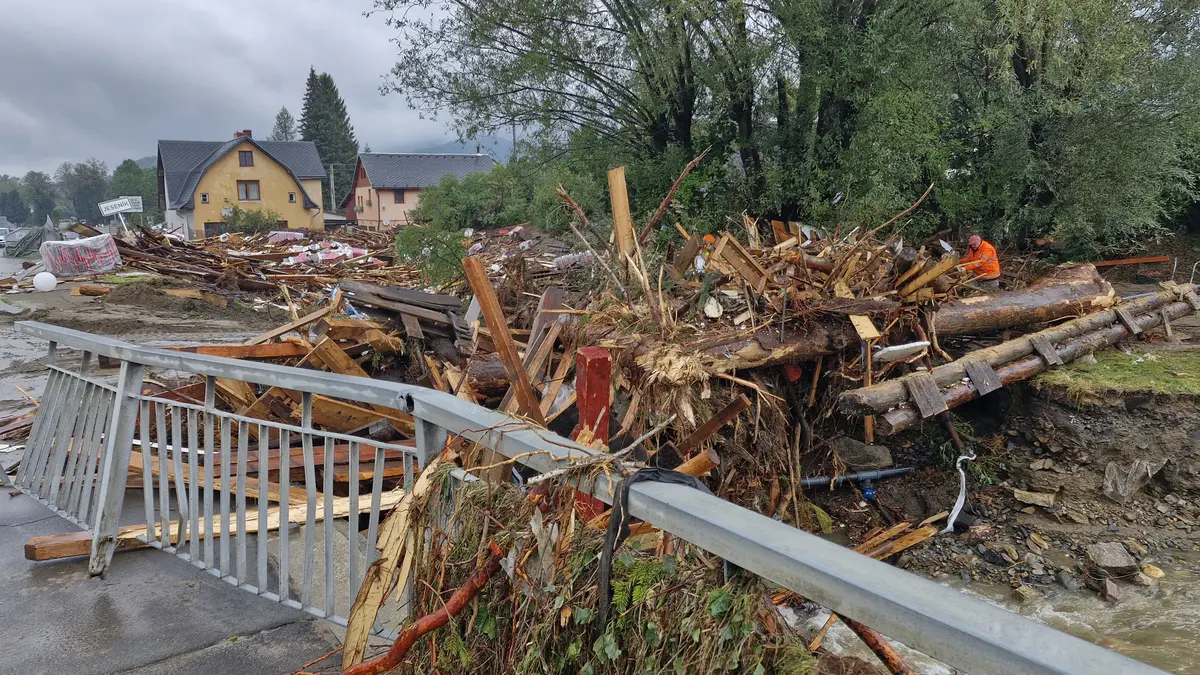
Povodně v září 2024 zasáhly zejména Moravskoslezský a Olomoucký kraj. Vláda pak škody vyčíslila na 70,6 miliardy korun. Z toho zhruba 25 miliard korun jsou škody na majetku občanů a firem a zhruba 45 miliard korun na majetku státu, krajů a obcí.
